

Vender bem e ficar sem dinheiro no caixa não é azar. Na verdade, o fluxo de caixa mostra quando o dinheiro entra e quando sai, e isso é diferente do lucro. Por isso, vou mostrar com números como uma empresa pode lucrar no mês e, mesmo assim, não ter com o que pagar as contas.
O que é fluxo de caixa
Segundo o Sebrae, o fluxo de caixa é o registro de todo o dinheiro que entra e sai do negócio em um período. Assim, ele mostra quanto dinheiro está de fato disponível. Já o lucro mostra se a empresa ganhou mais do que gastou, como aparece na DRE.
Fluxo de caixa e lucro: um exemplo com números
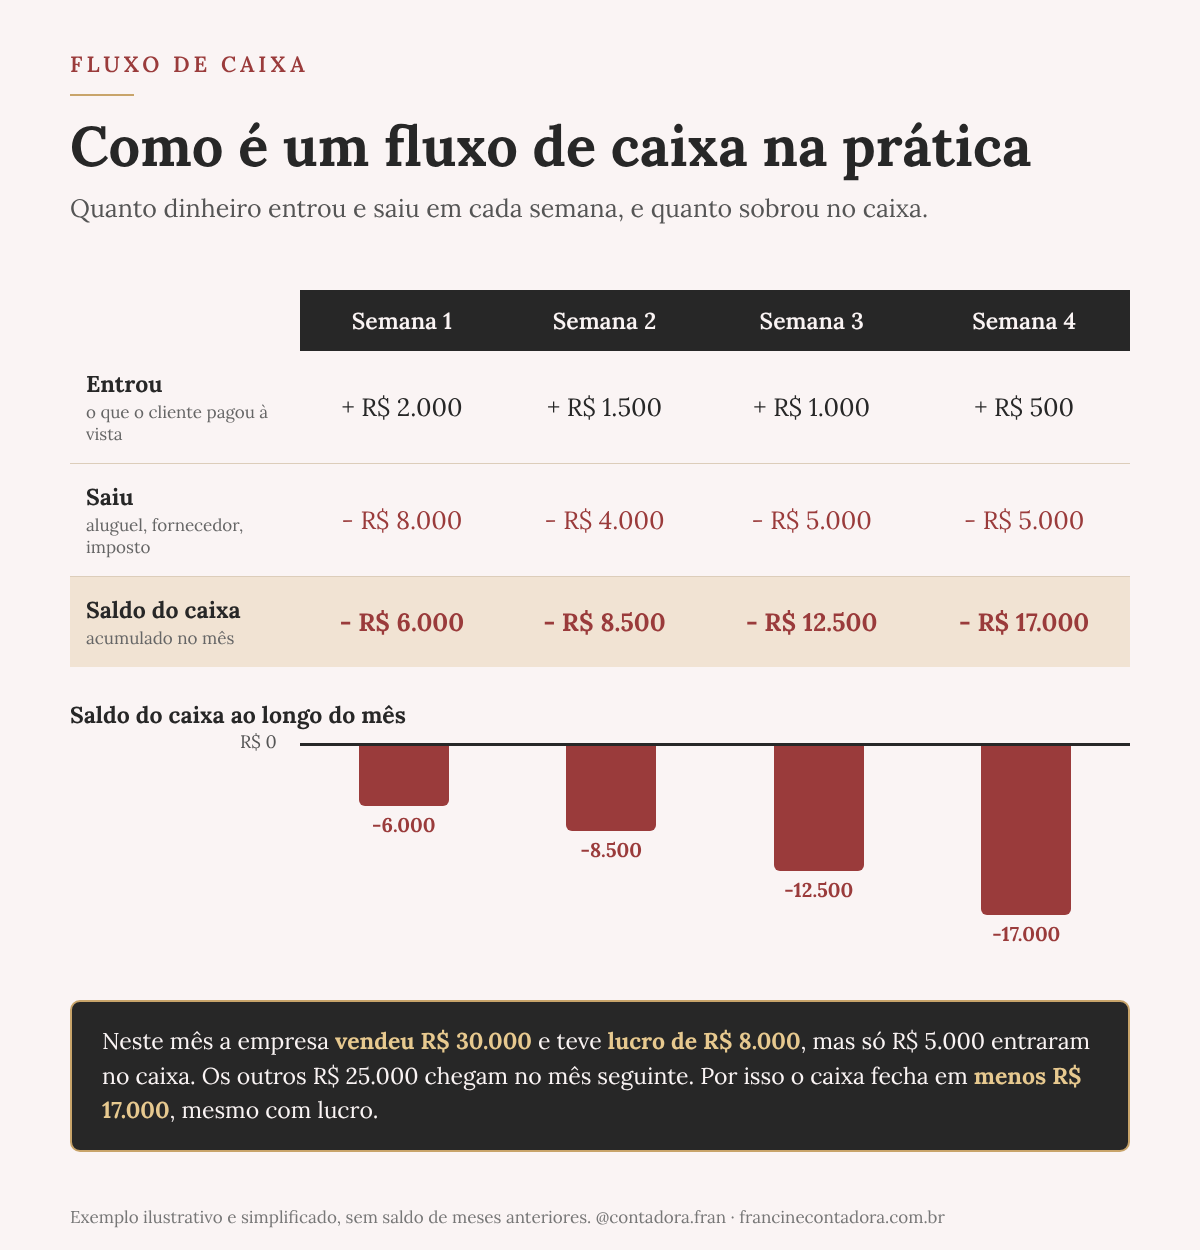
Imagine uma empresa que vendeu R$ 30 mil no mês, mas só R$ 5 mil caíram à vista. Mas o resto o cliente paga só no mês seguinte. Já as despesas do mês somaram R$ 22 mil, entre aluguel, fornecedores e imposto. A tabela mostra o que acontece:
| Olhando o mês | Valor |
|---|---|
| Vendas do mês | R$ 30.000 |
| Despesas do mês | R$ 22.000 |
| Lucro do mês | R$ 8.000 |
| Dinheiro que entrou no mês | R$ 5.000 |
| Dinheiro que saiu no mês | R$ 22.000 |
| Saldo do caixa no mês | Faltam R$ 17.000 |
Ou seja, o lucro foi de R$ 8 mil, e mesmo assim faltaram R$ 17 mil para pagar o que vencia. O exemplo é ilustrativo e simplificado, pois não considera outros custos nem os valores que sobraram de meses anteriores.
Como sair do aperto no caixa
Mas o aperto do exemplo tem nome: é a necessidade de capital de giro. Michel Fleuriet, em parceria com Kehdy e Blanc, mostrou no livro A Dinâmica Financeira das Empresas Brasileiras que essa necessidade nasce da própria operação. Afinal, enquanto você espera o cliente pagar, já pagou fornecedor, aluguel e folha, e a empresa precisa de dinheiro para sustentar esse intervalo, como explica um artigo do Congresso USP de Controladoria sobre o modelo.
Além disso, Assaf Neto e Silva, em Administração do Capital de Giro, acrescentam que o tamanho dessa necessidade depende dos prazos da empresa: o tempo para receber, o tempo para pagar e o tempo em que o estoque fica parado. Por isso, resolver o caixa é mexer nesses prazos, e não só vender mais. Vale seguir quatro caminhos:
Quatro caminhos para destravar o caixa
- Receber mais cedo: ofereça um desconto para o pagamento à vista e acompanhe quem ainda vai pagar e quando. O Sebrae recomenda estimular o pagamento à vista e controlar os recebimentos pendentes.
- Pagar mais tarde, sem atrasar: negocie prazos maiores com os fornecedores, algo que o Sebrae também cita na gestão do capital de giro.
- Acertar o calendário: por exemplo, alinhe os vencimentos com as entradas, para o aluguel e o fornecedor não caírem na semana em que nada entrou.
- Ter uma reserva: por fim, o dinheiro de giro deve vir do caixa da própria empresa, e não de dívida curta, como cheque especial e antecipação de recebíveis.
O cuidado com o efeito tesoura
Esse último ponto merece atenção. Fleuriet chamou de efeito tesoura a situação em que a necessidade de giro cresce mais rápido do que o dinheiro disponível para financiá-la. Nesse caso, então, a empresa passa a se endividar para pagar a rotina, e a dívida vira um custo a mais. É por isso que vender mais a prazo parece crescimento, mas pode piorar o caixa. Assim, vender com prazo é uma decisão financeira, e não só comercial.
Por onde começar na sua empresa
Na minha visão de contadora, quem decide olhando só as vendas ou só o lucro acaba no aperto. Por isso, a pergunta muda de “quanto eu vendi?” para “em que dia vou precisar de dinheiro e de onde ele vem?”. Os filósofos estoicos, gregos e romanos que ensinavam a viver com serenidade, diziam que o primeiro passo é separar o que depende de nós do que não depende. No caixa, você não controla o dia em que o cliente paga, porém controla saber isso com antecedência.
Para começar, você precisa de três colunas, o que entra, o que sai e a data, olhando sempre um mês à frente. Além disso, o Sebrae recomenda projetar cenários e refazer as contas quando algo mudar. Vale cuidar de três pontos:
- Entradas: anote a data em que cada cliente vai pagar, e não a data da venda.
- Saídas: liste aluguel, fornecedor, folha e imposto, cada um com o seu vencimento.
- Conta separada: o dinheiro da empresa fica na conta da empresa, e o dono recebe uma retirada fixa. O texto sobre Pix e imposto explica por que separar as contas.
Os clientes da FR Assessoria Contábil sabem montar o próprio fluxo de caixa, porque o meu acompanhamento é exclusivo e feito caso a caso: eu olho a rotina, os prazos e o calendário da sua empresa, e não entrego um modelo pronto igual para todo mundo. É esse olhar de perto que me diferencia de um escritório tradicional e até dos escritórios online. Se quiser esse acompanhamento, é só me chamar no WhatsApp.
Fontes consultadas: Sebrae, Agência Sebrae de Notícias e Congresso USP de Controladoria
Para continuar a leitura: Contabilidade de custos e BPO financeiro: o que é e quando vale a pena para a sua empresa.



